퇴직을 앞두고 실제로 받을 금액을 확인하려면 퇴직금 세금을 몇 퍼센트 떼는지 궁금할 수 있습니다. 퇴직소득세는 퇴직금 전체에 하나의 세율을 곱하는 방식이 아니어서 근속연수와 퇴직급여액을 함께 봐야 합니다.
퇴직소득 과세표준에는 6%~45%의 기본세율이 적용됩니다. 다만 퇴직급여에서 근속연수공제와 환산급여공제를 거친 뒤 세율을 적용하므로 실제 퇴직금에서 빠지는 비율은 사람마다 달라집니다.
이번 글에서는 적용 세율, 세금 계산, 공제 기준과 실제 계산 사례까지 한 번에 정리해드립니다.
퇴직금 세금 계산기 바로가기 👉1. 퇴직금 세금 몇프로 적용되는지 알아보기
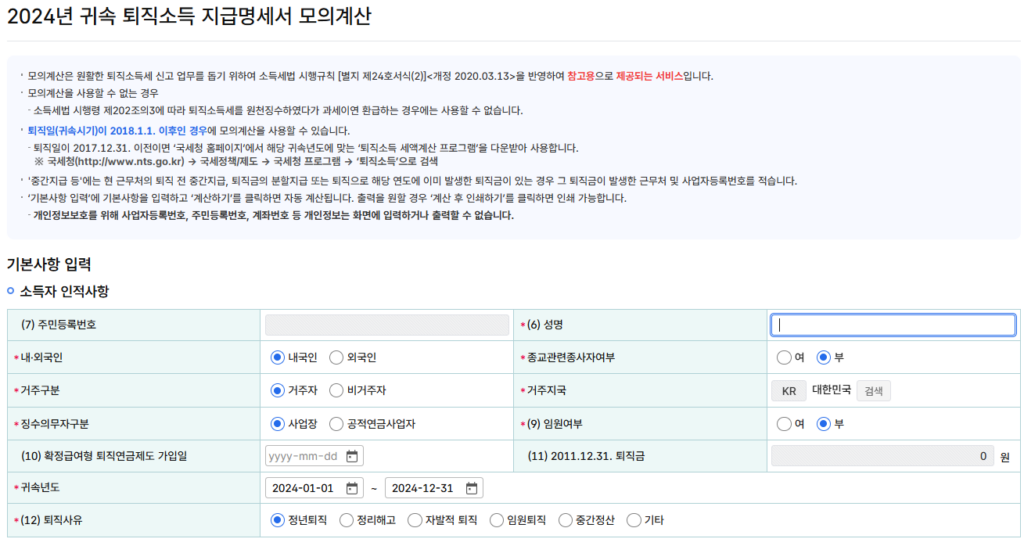
퇴직금 세금은 퇴직금 전체에 고정된 비율을 적용하지 않습니다. 퇴직소득금액에서 각종 공제를 거쳐 과세표준을 구하고 여기에 기본세율을 적용하기 때문입니다.
과세표준에 적용되는 기본세율은 6%~45%입니다. 과세표준이 커지면 구간별 세율과 누진공제액이 달라집니다.
| 과세표준 | 기본세율 | 누진공제액 |
|---|---|---|
| 1,400만 원 이하 | 6% | – |
| 1,400만 원 초과~5,000만 원 이하 | 15% | 126만 원 |
| 5,000만 원 초과~8,800만 원 이하 | 24% | 576만 원 |
| 8,800만 원 초과~1억5,000만 원 이하 | 35% | 1,544만 원 |
| 1억5,000만 원 초과~3억 원 이하 | 38% | 1,994만 원 |
| 3억 원 초과~5억 원 이하 | 40% | 2,594만 원 |
| 5억 원 초과~10억 원 이하 | 42% | 3,594만 원 |
| 10억 원 초과 | 45% | 6,594만 원 |
※ 위 세율을 퇴직금 전체에 바로 곱하는 방식으로 계산하면 실제 퇴직소득세와 달라질 수 있습니다.
2. 퇴직금세금계산기로 확인할 계산 구조
긴급생계지원금 신청은 가까운 읍·면·동 행정복지센터나 시·군·구에서 할 수 있습니다. 보건복지상담센터 129에서도 상담과 지원 요청이 가능하며 긴급지원 상담은 24시간 운영됩니다.
본인뿐 아니라 어려운 이웃을 발견한 사람도 지원을 요청할 수 있습니다. 주요 위기사유는 계산할 때는 퇴직급여액만 입력해 세율을 곱해서는 안 됩니다. 비과세소득과 근속연수공제, 환산급여공제를 차례대로 반영해야 하기 때문입니다.
퇴직소득세의 기본 계산 흐름은 다음과 같습니다.
- 퇴직급여액에서 비과세소득 차감
- 근속연수공제 적용
- 환산급여 계산
- 환산급여공제 적용
- 과세표준 계산
- 기본세율과 누진공제 적용
- 근속연수를 다시 반영해 퇴직소득 산출세액 계산
계산식으로 보면 아래와 같습니다.
퇴직소득금액
= 퇴직급여액 - 비과세소득

환산급여
= (퇴직소득금액 - 근속연수공제) × 12 ÷ 근속연수

과세표준
= 환산급여 - 환산급여공제

환산산출세액
= (과세표준 × 기본세율) - 누진공제액

퇴직소득 산출세액
= 환산산출세액 ÷ 12 × 근속연수

차감원천징수세액
= 산출세액에서 기납부(과세이연)세액 등을 반영
※ 계산 결과를 볼 때는 단순 세율보다 근속연수와 공제 적용 여부를 함께 확인하는 것이 중요합니다.
3. 퇴직금세금공제 근속연수별 기준
근속연수공제는 근무한 기간에 따라 금액이 달라집니다. 같은 퇴직급여를 받더라도 근속기간에 따라 과세표준과 최종 세액이 달라질 수 있는 이유입니다.
근속연수에 따른 공제 계산은 다음과 같습니다.
| 근속연수 | 근속연수공제 계산 |
| 5년 이하 | 근속연수 × 100만 원 |
| 5년 초과~10년 이하 | 500만 원 + (근속연수-5) × 200만 원 |
| 10년 초과~20년 이하 | 1,500만 원 + (근속연수-10) × 250만 원 |
| 20년 초과 | 4,000만 원 + (근속연수-20) × 300만 원 |
근속기간이 길수록 공제 계산에 반영되는 금액도 달라집니다. 이후 환산급여를 계산하고 환산급여공제를 적용해 과세표준을 구합니다.
※ 퇴직급여액이 같더라도 근속연수가 다르면 최종 퇴직소득세도 달라질 수 있습니다.
4. 퇴직금세금계산 실제 사례
국세청 사례를 보면 단순히 퇴직금에 세율을 곱하면 안 되는 이유를 확인할 수 있습니다. 사례의 조건은 근속연수 20년, 퇴직급여 1억 원입니다.
계산 과정에서 적용되는 주요 금액은 다음과 같습니다.
| 계산 단계 | 금액 |
| 퇴직급여 | 1억 원 |
| 근속연수공제 | 4,000만 원 |
| 환산급여 | 3,600만 원 |
| 환산급여공제 | 2,480만 원 |
| 과세표준 | 1,120만 원 |
| 퇴직소득 산출세액 | 112만 원 |
이 사례에서는 퇴직급여 1억 원 전체에 기본세율을 바로 적용하지 않습니다. 근속연수공제와 환산급여공제를 차례로 적용한 뒤 산출세액이 결정됩니다.
※ 사례의 112만 원을 모든 1억 원 퇴직금에 동일하게 적용할 수는 없습니다. 근속연수와 공제 적용 결과가 달라질 수 있기 때문입니다.
5. 자주 묻는 질문 (FAQ)
Q. 퇴직금 세금은 무조건 몇 퍼센트인가요?
→ 고정된 비율이 아닙니다. 퇴직소득 과세표준에는 6%~45%의 기본세율이 적용되지만 근속연수공제와 환산급여공제를 거쳐 계산합니다.
Q. 퇴직금에 6%를 곱하면 세금을 알 수 있나요?
→ 아닙니다. 퇴직소득금액에서 근속연수공제를 적용하고 환산급여와 과세표준을 계산한 뒤 해당 세율을 적용합니다.
Q. 오래 근무하면 퇴직소득세 계산도 달라지나요?
→ 그렇습니다. 근속연수공제가 적용되며, 20년 초과 구간에서는 4,000만 원 + (근속연수-20) × 300만 원으로 계산합니다.
Q. 퇴직금 1억 원이면 세금은 112만 원인가요?
→ 모든 경우에 동일하지 않습니다. 112만 원은 근속연수 20년, 퇴직급여 1억 원을 적용한 국세청 계산 사례의 산출세액입니다.
Q. 퇴직소득세를 계산할 때 무엇을 확인해야 하나요?
→ 퇴직급여액과 비과세소득, 근속연수, 근속연수공제, 환산급여공제 등을 함께 확인해야 합니다.
퇴직금 세금은 단순히 몇 퍼센트라고 정하기보다 계산 과정을 확인하는 것이 중요합니다. 과세표준에 적용되는 기본세율은 6%~45%지만 퇴직금 전체에 그대로 적용하는 세율은 아닙니다. 특히 근속연수공제와 환산급여공제가 최종 세액에 영향을 줍니다. 예상 실수령액을 확인할 때는 본인의 퇴직급여와 근속연수를 기준으로 계산해보세요.