대출금을 만기 전에 갚으려는 차주라면 중도상환수수료가 얼마인지 먼저 확인할 필요가 있습니다. 중도상환수수료 계산기는 금융회사와 대출상품, 계약조건에 따라 달라지므로 단순히 대출잔액에 하나의 고정 요율을 적용해서 계산하면 정확하지 않을 수 있습니다.
2026년 1월 1일부터는 농협·수협·산림조합 등 상호금융권에도 실비용만 반영하는 중도상환수수료 개편방안이 확대 적용됐습니다. 앞서 2025년 1월 13일부터 은행 등 금융회사에 같은 취지의 개편이 시행됐으며, 금융회사별 수수료율은 1년 단위로 산정해 매년 1월 금융협회 홈페이지 등에 공시합니다.
이번 글에서는 수수료 부과 원칙, 면제 기준, 계산방법, 2026년 제도 변화까지 한 번에 정리해드립니다.
금융위원회 2026년 중도상환수수료 안내 바로가기👉1. 중도상환수수료란?
중도상환수수료는 대출금을 약정한 만기보다 일찍 갚을 때 적용될 수 있는 비용입니다. 다만 금융회사에서 언제나 자유롭게 부과할 수 있는 것은 아니며, 원칙적으로 부과가 금지되고 대출일부터 3년 이내 상환 등 일정한 경우에 예외적으로 적용할 수 있습니다.
2025년 1월 13일부터는 중도상환수수료에 실제 비용을 반영하도록 제도가 개편됐습니다. 금융회사가 반영할 수 있는 항목은 자금운용 차질에 따른 손실비용과 대출 관련 행정·모집비용입니다.
| 구분 | 시행 시점 | 주요 내용 |
|---|---|---|
| 은행 등 금융회사 | 2025년 1월 13일 | 실비용 범위에서 수수료 산정 |
| 농협·수협·산림조합 등 | 2026년 1월 1일 | 개편방안 확대 적용 |
| 수수료율 공시 | 매년 1월 | 금융회사별 1년 단위 산정 |
※ 실제 적용 수수료율은 금융회사와 대출상품, 계약조건에 따라 확인해야 합니다.
2. 중도상환수수료 면제 기준과 적용 대상
중도상환수수료 면제를 판단할 때 많이 보는 기준은 대출 실행 후 경과기간입니다. 중도상환수수료는 원칙적으로 금지되지만 대출일부터 3년 이내 상환하는 경우 등에 예외적으로 부과할 수 있도록 되어 있습니다.
따라서 3년이라는 숫자만 보고 모든 대출에서 동일하게 수수료가 없어지는 것으로 단정하면 안 됩니다. 실제 면제 여부는 해당 대출계약과 적용조건을 함께 확인해야 합니다.
특히 대출상품에 따라 부과조건이 달라질 수 있으므로 상환하려는 시점의 계약조건을 먼저 확인하는 것이 중요합니다. 인터넷 중도상환수수료 계산기를 이용하더라도 적용할 수수료율과 계약상 부과기간을 정확히 입력해야 실제 부담액에 가까운 값을 확인할 수 있습니다.
3. 중도상환수수료 계산기 이용방법
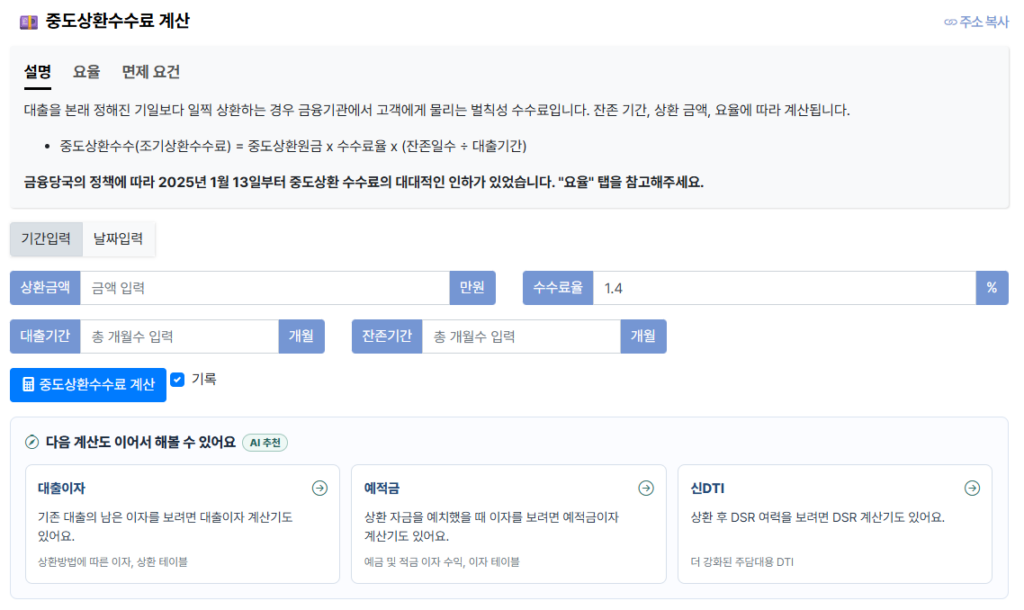
중도상환수수료 계산기를 사용할 때는 상환하려는 원금, 실제 중도상환수수료율, 대출 실행 후 경과기간과 계약상 부과조건을 확인해야 합니다. 금융회사마다 수수료율이 같지 않기 때문에 임의의 요율을 입력하면 실제 금액과 차이가 생길 수 있습니다.
금융회사별 중도상환수수료율은 1년 단위로 산정하고 매년 1월 금융협회 홈페이지 등에 공시됩니다. 따라서 대출계약서나 해당 금융회사에서 현재 적용하는 수수료율을 먼저 확인한 뒤 계산하는 것이 순서입니다.
중도상환수수료 산정에는 자금운용 차질에 따른 손실비용과 대출 관련 행정·모집비용 등이 반영될 수 있습니다. 행정·모집비용에는 인지세, 감정평가비, 법무사수수료, 모집수수료비용 등이 포함될 수 있습니다.
4. 주택담보대출 중도상환수수료와 2026년 유의사항
주택담보대출 중도상환수수료도 금융회사별 적용 수수료율과 계약조건을 확인해야 합니다. 제도 개편 당시 2025년 1월 5대 시중은행 평균 주택담보대출 중도상환수수료율은 고정금리가 1.4%에서 0.65%, 변동금리가 1.2%에서 0.65%로 낮아진 바 있습니다.
| 주택담보대출 유형 | 개편 전 | 당시 개편 후 |
| 고정금리 | 1.4% | 0.65% |
| 변동금리 | 1.2% | 0.65% |
※ 고정금리는 0.75%p, 변동금리는 0.55%p 낮아진 당시 수치이며, 개별 대출에는 해당 금융회사의 실제 적용 수수료율을 확인해야 합니다.
2026년에는 1월 1일부터 농협·수협·산림조합 등 상호금융권에도 같은 개편방안이 확대됐습니다. 각 조합의 중도상환수수료율은 해당 중앙회 홈페이지 등을 통해 공시하도록 안내돼 있습니다.
상호금융권으로 제도가 확대됐다고 해서 모든 조합의 수수료율이 같은 것은 아닙니다. 공동대출 등에서는 공시된 개별 금융회사의 수수료율이 그대로 적용되지 않을 수도 있으므로 계약조건을 함께 확인해야 합니다.
5. 자주 묻는 질문 (FAQ)
Q. 대출을 일찍 갚으면 무조건 중도상환수수료가 붙나요?
→ 아닙니다. 중도상환수수료는 원칙적으로 부과가 금지되며 대출일부터 3년 이내 상환 등 일정한 경우에 예외적으로 부과할 수 있습니다.
Q. 3년이 지나면 모든 대출의 수수료가 없어지나요?
→ 모든 대출에 일괄 적용된다고 단정할 수 없습니다. 해당 계약과 적용조건을 확인해야 합니다.
Q. 중도상환수수료율은 어디에서 확인하나요?
→ 금융회사별 수수료율은 1년 단위로 산정하며 매년 1월 금융협회 홈페이지 등에 공시합니다.
Q. 2026년에 달라진 점은 무엇인가요?
→ 2026년 1월 1일부터 농협·수협·산림조합 등 상호금융권까지 실비용을 반영하는 중도상환수수료 개편방안이 확대 적용됐습니다.
Q. 인터넷 중도상환수수료 계산기의 요율을 그대로 사용해도 되나요?
→ 특정 요율을 모든 대출에 동일하게 적용하면 안 됩니다. 금융회사와 상품, 계약조건에 따라 실제 수수료율을 확인한 뒤 계산해야 합니다.
중도상환수수료 계산기는 대출잔액만으로 계산하는 비용이 아닙니다. 적용 수수료율과 대출 실행 후 경과기간, 계약조건을 함께 확인해야 합니다. 특히 2026년 1월 1일부터는 상호금융권까지 개편방안이 확대된 만큼 기존 계약과 신규 계약의 조건을 구분해서 살펴봐야 합니다. 대출금을 미리 갚을 계획이라면 현재 적용되는 수수료율부터 확인해 계산해보세요.